Oczywistą konsekwencją faktu, że mamy najniższe w historii stopy procentowe, jest atrakcyjne oprocentowanie kredytów i niesatysfakcjonująca posiadaczy oszczędności wysokość odsetek od bankowych lokat. Jeśli jednak spojrzeć na to uważniej, także nie tylko z punktu widzenia wartości nominalnych, lecz względnych, oceny nie są już tak oczywiste.
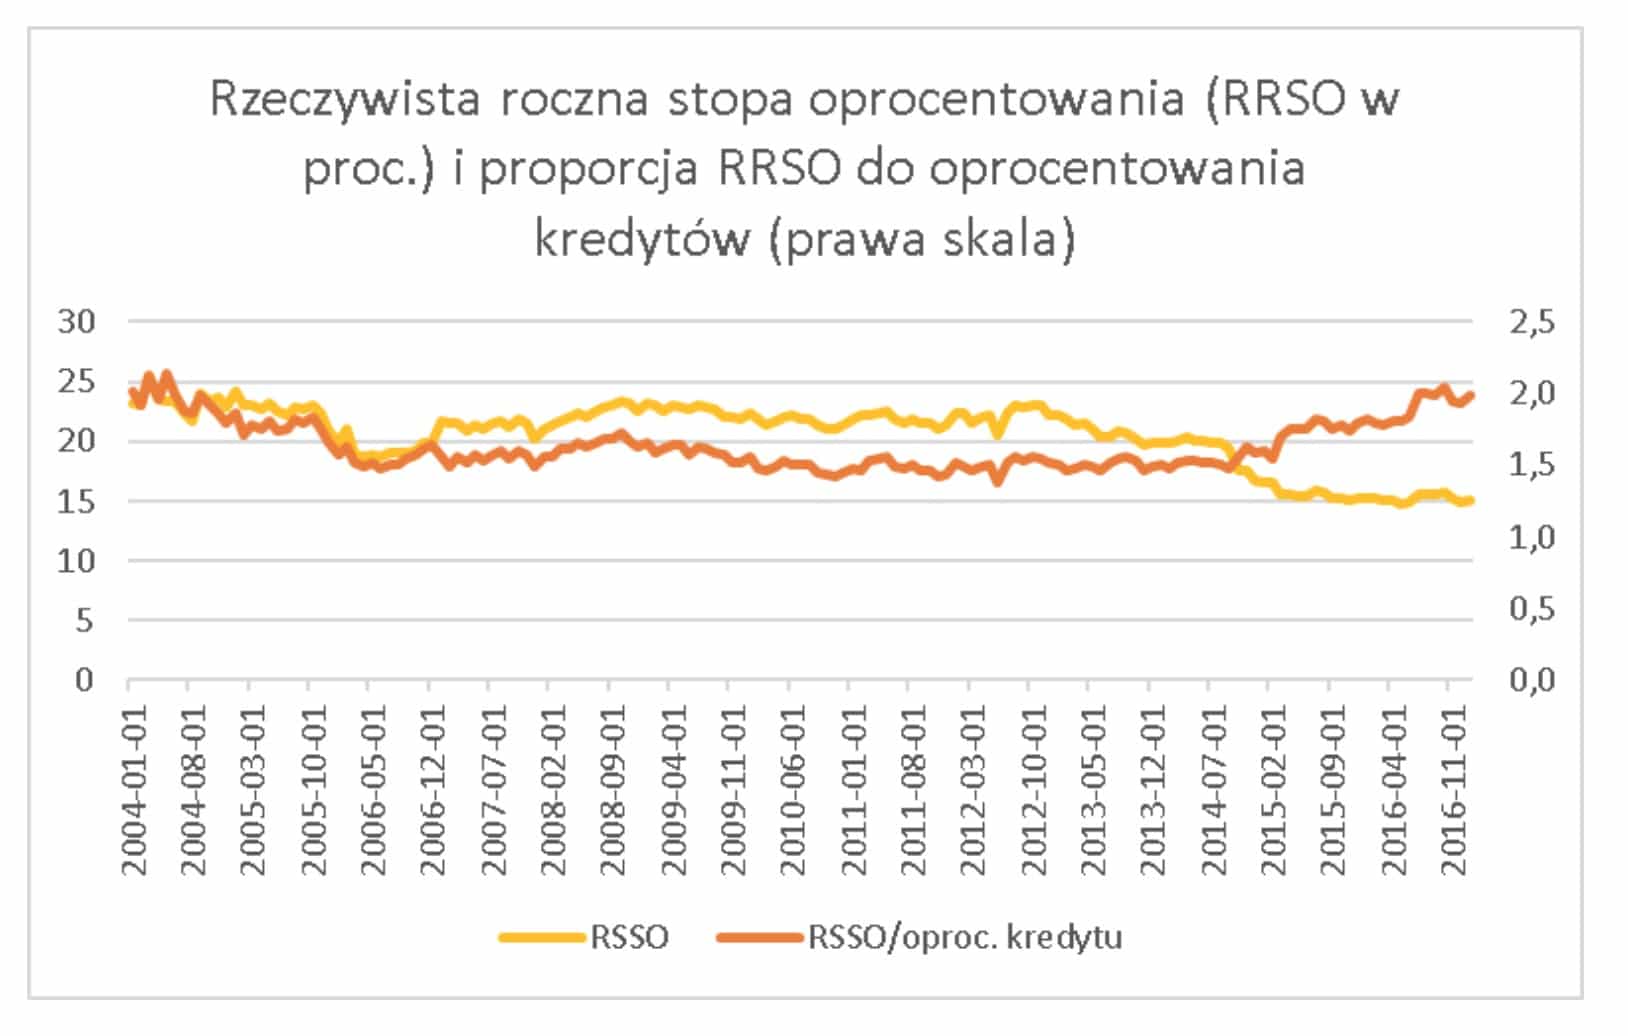
Według danych NPB, średnie oprocentowanie kredytów konsumpcyjnych na okres od 1 do 5 lat wynosi obecnie 7,6 proc., a więc jest o połowę niższe niż dziesięć lat temu (w lutym 2007 r. sięgało ono 14,4 proc.). W tym samym czasie wysokość odsetek na lokatach o terminie do dwóch lat, obniżyła się z 2,8 do 1,6 proc., czyli o prawie 43 proc. W okresie poprzedzającym globalny kryzys finansowy oraz w pierwszej jego fazie, proporcje te zmieniały się dość wyraźnie na korzyść lokat. Banki potrzebowały pieniędzy klientów, by nadążyć z udzielaniem kredytów w czasie gospodarczego boomu, a po załamaniu koniunktury, lokaty stały się cennym źródłem kapitału, który stał się trudno dostępny na rynku. Na przełomie lat 2008-2009 gotowe były płacić posiadaczom oszczędności nawet 6,5 proc. rocznie. Przy oprocentowaniu kredytów sięgającym wówczas 14-14,5 proc. i tak uzyskiwały przyzwoitą różnicę. Stopniała ona z około 8 punktów procentowych wówczas do 6 punktów obecnie, a więc wbrew narzekaniom bankowców, wcale nie tak drastycznie.
Teraz sytuacja jest taka, że mimo rekordowo niskich stóp procentowych, niezłej sytuacji w gospodarce i zbliżającego się ożywienia w inwestycjach, popyt na kredyt jest niewielki, a pieniędzy w bankach sporo. Nie ma więc szans na to, by oprocentowanie lokat poszło w górę, tym bardziej, że Rada Polityki Pieniężnej twardo deklaruje, że stóp nie podniesie jeszcze przez co najmniej dziesięć miesięcy, a może i dłużej. Jeśli do tego obrazu dodać nasilającą się inflację, to oszczędzający o najbardziej ostrożnym nastawieniu, a więc korzystający z lokat bankowych, są skazani na realną utratę wartości swojego kapitału.